Le contrôle de gestion social s'impose progressivement dans les organisations comme une réponse aux limites du pilotage purement financier. Alors que les entreprises font face à des attentes croissantes en matière de responsabilité sociale, de bien-être au travail et de transparence, la question de l'outillage managérial devient stratégique. Faut-il conserver un contrôle de gestion classique centré sur les marges et la rentabilité, ou adopter une approche intégrant des dimensions humaines et sociales ? Ces deux modèles ne s'excluent pas nécessairement, mais leurs logiques, leurs indicateurs et leurs finalités divergent profondément. Comprendre ces différences permet aux dirigeants et aux responsables RH de faire des choix éclairés sur l'architecture de leur système de pilotage.
Qu'est-ce que le contrôle de gestion social ?
Le contrôle de gestion social désigne l'ensemble des processus visant à évaluer et à améliorer la performance sociale d'une organisation. Contrairement à une vision purement comptable, cette approche intègre des indicateurs liés aux ressources humaines, au climat social, à la qualité de vie au travail et aux engagements éthiques de l'entreprise. Il ne s'agit pas simplement de mesurer l'absentéisme ou le turnover, mais de construire un tableau de bord vivant qui reflète la santé humaine de l'organisation.
Les indicateurs mobilisés couvrent des champs variés : taux d'absentéisme, coût de rotation du personnel, niveau de satisfaction des salariés, investissements en formation, répartition des effectifs par genre ou par tranche d'âge. Le bilan social, document obligatoire pour les entreprises de plus de 300 salariés en France selon les dispositions du Code du travail, constitue l'un des outils phares de cette discipline. Il agrège chaque année des données quantitatives sur l'emploi, les rémunérations, les conditions de travail et les relations professionnelles.
Cette approche répond à une réalité économique documentée. Le coût du désengagement salarial ou d'un fort turnover peut représenter plusieurs mois de salaire par poste vacant, sans compter les pertes de compétences et la désorganisation des équipes. Le contrôle de gestion social transforme ces réalités diffuses en données pilotables, ce qui en fait un levier de performance autant qu'un outil de dialogue social.
Le Ministère du Travail et l'INSEE publient régulièrement des données de référence sur les conditions d'emploi, les salaires médians et les dynamiques sectorielles. Ces sources permettent aux contrôleurs de gestion sociale de contextualiser leurs propres résultats par rapport aux moyennes nationales ou sectorielles, renforçant la pertinence des analyses internes. Sans ce benchmark externe, les données restent difficilement interprétables.
L'émergence de ce champ disciplinaire tient aussi à l'évolution du cadre réglementaire français. La loi sur la Qualité de Vie au Travail, les obligations de négociation annuelle obligatoire (NAO) et les exigences de reporting extra-financier ont progressivement imposé aux entreprises de structurer leur suivi social. Ce n'est plus une option réservée aux grandes structures : les PME en croissance y recourent de plus en plus pour sécuriser leurs recrutements et fidéliser leurs talents dans un marché du travail tendu.
Une logique différente à la racine
Le contrôle de gestion classique repose sur une logique de performance financière. Ses indicateurs de référence — chiffre d'affaires, marge brute, EBITDA, retour sur investissement — mesurent la capacité de l'entreprise à créer de la valeur économique pour ses actionnaires. Les outils associés incluent le budget prévisionnel, l'analyse des écarts, le reporting mensuel et la comptabilité analytique. Cette approche, solidement ancrée dans les pratiques managériales depuis le milieu du XXe siècle, reste indispensable pour piloter la rentabilité à court et moyen terme.
La différence fondamentale tient à l'objet mesuré. Là où le contrôle classique s'intéresse aux flux monétaires et aux actifs tangibles, le contrôle de gestion sociale s'attache aux ressources humaines comme facteur de performance durable. Cette distinction n'est pas anodine : elle implique des méthodes de collecte différentes, des compétences distinctes et des interlocuteurs internes variés (DRH, managers de proximité, représentants du personnel).
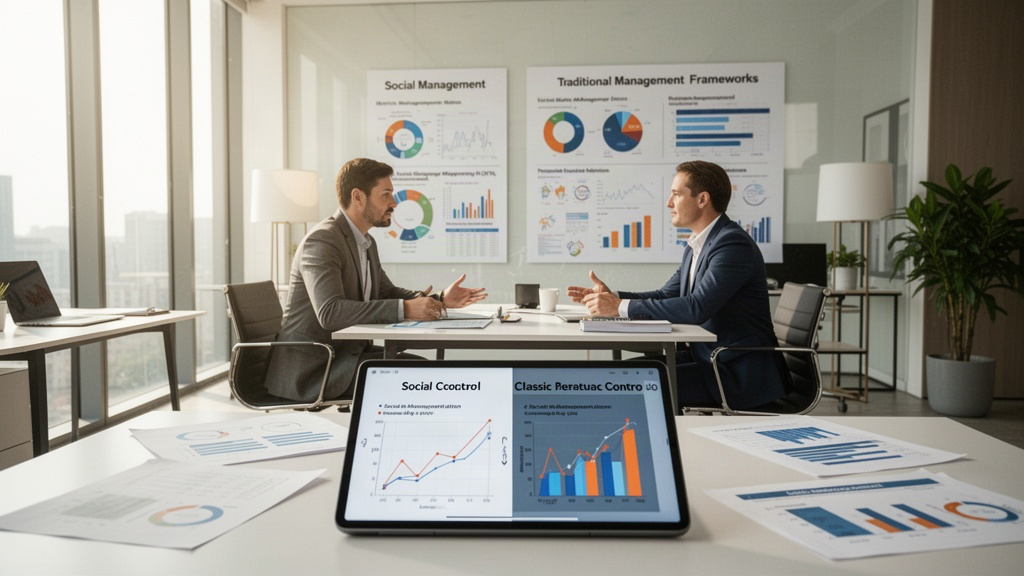
| Critère | Contrôle de gestion classique | Contrôle de gestion social |
|---|---|---|
| Objectifs | Maximiser la rentabilité financière | Améliorer la performance sociale et humaine |
| Indicateurs principaux | CA, marges, ROI, EBITDA | Absentéisme, turnover, satisfaction, formation |
| Horizon temporel | Court à moyen terme | Moyen à long terme |
| Acteurs impliqués | Direction financière, contrôleurs de gestion | DRH, managers, partenaires sociaux |
| Supports réglementaires | Comptes annuels, liasse fiscale | Bilan social, BDESE, rapport RSE |
| Impact mesuré | Valeur actionnariale | Engagement, fidélisation, climat social |
Un autre point de divergence porte sur la temporalité. Le contrôle classique fonctionne souvent sur des cycles courts — mensuel, trimestriel — alignés sur les exigences de reporting aux investisseurs. Le pilotage social s'inscrit dans des dynamiques plus longues : une politique de formation produit ses effets sur plusieurs années, et la mesure du climat social requiert une continuité d'observation pour être significative. Cette différence de rythme complique l'intégration des deux approches dans un tableau de bord unique.
Pour autant, les opposer radicalement serait une erreur. Une entreprise dont les coûts de turnover explosent voit mécaniquement sa masse salariale augmenter sans gain de productivité. Le contrôle social devient alors un outil de maîtrise des coûts autant qu'un outil RH. La frontière entre les deux disciplines est plus poreuse qu'il n'y paraît.
Les acteurs qui structurent ce champ
Le contrôle de gestion social mobilise un écosystème d'acteurs que le contrôle financier traditionnel ne sollicite pas. Les organisations syndicales jouent un rôle central : elles participent à la négociation des indicateurs de suivi, à l'interprétation du bilan social et aux discussions sur les conditions de travail. Leur implication transforme le contrôle social en outil de dialogue plutôt qu'en simple instrument de surveillance managériale.
Les entreprises du CAC 40 ont largement structuré leurs pratiques en la matière, notamment sous la pression des exigences de reporting extra-financier imposées par la directive européenne CSRD (Corporate Sustainability Reporting Directive). Ces groupes publient des indicateurs sociaux détaillés dans leurs rapports annuels, couvrant la parité, la diversité, la sécurité au travail ou encore l'investissement en formation par salarié. Cette transparence crée un standard de marché que les entreprises de taille intermédiaire commencent à adopter.
Du côté institutionnel, l'INSEE fournit des données macroéconomiques sur l'emploi, les salaires et les conditions de travail qui servent de référentiel aux contrôleurs de gestion sociale. L'enquête annuelle sur les conditions de travail ou les statistiques sur l'absentéisme sectoriel permettent de situer les résultats internes dans un contexte plus large. Sans ces repères externes, les données internes perdent une partie de leur sens.
Les cabinets spécialisés en ressources humaines et en conseil social ont également développé des offres dédiées, proposant des outils de mesure du bien-être au travail, des audits sociaux ou des accompagnements à la mise en place de la BDESE (Base de Données Économiques, Sociales et Environnementales). Cette professionnalisation du secteur témoigne d'une demande réelle des entreprises pour structurer leur pilotage social.
Vers une intégration des deux approches dans le pilotage d'entreprise
Environ 80 % des entreprises auraient aujourd'hui adopté au moins certaines pratiques relevant du contrôle de gestion social, selon des estimations sectorielles. Ce chiffre, à prendre avec prudence car il varie fortement selon les secteurs, reflète une tendance de fond : le pilotage purement financier ne suffit plus à rendre compte de la complexité organisationnelle. Les directions générales cherchent des tableaux de bord hybrides qui articulent performance économique et performance humaine.
Cette hybridation prend des formes concrètes. Certaines entreprises intègrent des indicateurs sociaux dans les critères de rémunération variable des managers : un taux d'absentéisme élevé dans une équipe ou un fort turnover peut ainsi impacter le bonus du responsable. D'autres construisent des scorecards équilibrées (balanced scorecards) où les dimensions financières, clients, processus et apprentissage organisationnel coexistent. La dimension sociale y trouve naturellement sa place.
Les budgets alloués au contrôle de gestion social auraient augmenté d'environ 30 % ces dernières années dans les entreprises qui l'ont formalisé. Cette progression reflète à la fois la complexification réglementaire et la prise de conscience que la compétitivité repose sur des équipes stables, formées et engagées. Dans un contexte de pénurie de compétences sur de nombreux métiers, la fidélisation des salariés devient un enjeu économique direct, mesurable et pilotable.
L'angle souvent négligé dans ce débat est celui de la valeur prédictive des indicateurs sociaux. Un taux d'engagement en baisse ou une dégradation du climat social précèdent généralement une hausse de l'absentéisme ou une vague de démissions. Le contrôle de gestion social, s'il est bien conçu, fonctionne comme un système d'alerte avancée que le contrôle financier classique ne peut pas offrir. Les données financières décrivent ce qui s'est passé ; les données sociales permettent d'anticiper ce qui va arriver. C'est cette complémentarité, plus que l'opposition entre les deux modèles, qui devrait guider les choix des organisations.